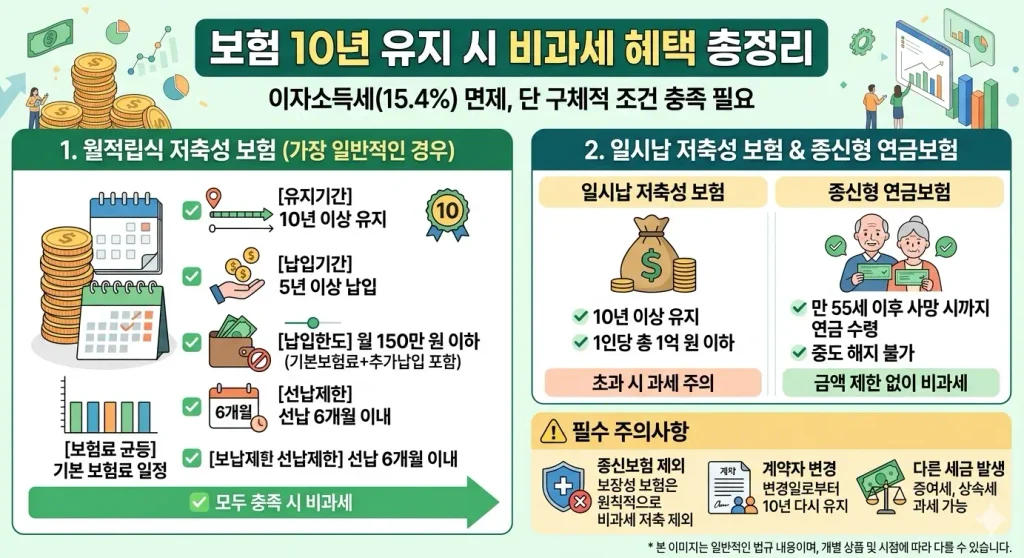
저축성보험을 10년 이상 유지하는 경우 보험차익에 대해 이자소득세(15.4%)가 면제되는 비과세 혜택을 받을 수 있습니다. 단, 이 혜택을 받기 위해서는 단순히 기간만 채우는 것이 아니라 납입 방식, 계약자별 한도, 월납 보험료 조건 등 세법상 정해진 요건을 충족해야 합니다.
10년 비과세 요건 및 적용 기준
보험 계약이 비과세 소득으로 인정받기 위해 충족해야 하는 주요 요건입니다.
- 10년 이상 유지 조건: 최초 계약일부터 10년 이상 유지되어야 하며, 중도에 계약이 해지되거나 실효되지 않아야 합니다.
- 월납 보험료 한도 (월 적립식): 월 적립식 저축성보험의 경우 매월 납입하는 보험료가 1인당 150만 원 이하이어야 합니다.
- 일시납 보험료 한도: 한 번에 납입하는 일시납 저축성보험의 경우 계약당 1억 원 이하인 경우에만 비과세가 적용됩니다.
- 납입 기간 조건: 월 적립식 보험은 기본적으로 5년 이상 납입해야 하며, 최초 납입일부터 만기일까지의 기간이 10년 이상이어야 합니다.
비과세 판단 시 주의할 사항
- 중도 인출 및 추가 납입: 10년 유지 과정에서 추가 납입을 하거나 중도 인출을 활용하는 경우, 추가 납입 보험료에 따라 비과세 기산일이 변동되거나 한도 계산에 영향을 줄 수 있습니다.
- 다수 계약 합산: 동일한 개인이 여러 개의 저축성보험에 가입한 경우, 월 적립식 보험료의 합계나 일시납 보험금 한도가 세법상 기준을 초과하면 비과세 대상에서 제외될 수 있습니다.
- 법령 개정 기준: 세법 시행령에 따라 비과세 저축성보험의 한도 및 요건이 변경될 수 있으므로 가입 시점의 약관과 세무 기준을 확인해야 합니다.
10년 유지 비과세 혜택 적용 여부를 정확히 확인하려면 가입 중인 보험사의 고객센터나 담당 설계사를 통해 현재 계약의 월 납입액과 유지 기간, 추가 납입 이력을 조회하여 세법상 요건을 충족하는지 점검해야 합니다.